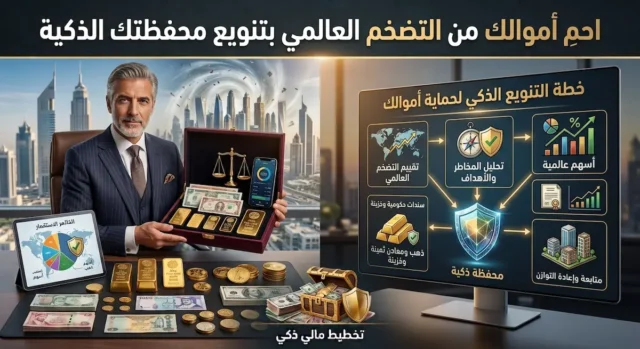
يُعد التخطيط المالي ركيزة أساسية لتأمين الاستقرار المالي للأفراد والأسر والمشاريع الناشئة. وتضمن الخطة المالية المتكاملة توجيه التدفقات النقدية، تقليص النفقات غير الضرورية، وبناء محفظة استثمارية مستدامة تحمي الأموال من التضخم وتقلبات الأسواق.
عناصر الخطة المالية الجيدة وكيفية إعدادها
تتكون الخطة المالية الناجحة من عدة عناصر متكاملة تضمن وضوح الرؤية والقدرة على التنفيذ:
- تحليل التدفق النقدي: تتبع الدخل الثابت والمتغير مقابل النفقات الأساسية والتشغيلية.
- صندوق الطوارئ: ادخار نفقات معيشية أو تشغيلية تغطي مدة من 6 إلى 12 شهراً في أصول عالية السيولة.
- تحديد الأهداف المالية: تقسيم الأهداف إلى قصيرة الأجل (تسديد ديون)، ومتوسطة الأجل (شراء أصول)، وطويلة الأجل (التقاعد أو الاستثمار).
- إدارة المخاطر والتحوط: بناء تغطية تأمينية وتنويع الأصول لحماية رأس المال.
- المراجعة الدورية: تقييم أداء الخطة وتعديلها سنوياً للتكيف مع التغيرات الاقتصادية.
التخطيط المالي الشخصي وللأسرة
يتطلب التخطيط المالي الشخصي وللأسرة الموازنة بين متطلبات المعيشة اليومية والادخار للاستثمار المستقبلي. يُوصى بتطبيق قاعدة الميزانية الشائعة (50/30/20):
- 50% للاحتياجات الأساسية: السكن، الفواتير، الغذاء، والتأمين.
- 30% للرغبات والمصروفات الشخصية: الترفيه، السفر، والمستلزمات الثانوية.
- 20% للادخار والاستثمار: توجيهها لصندوق الطوارئ، تسديد الديون، والأسهم أو الصناديق الاستثمارية.
الخطة المالية للمشروع وهيكلية النموذج الجاهز
تعتمد الخطة المالية للمشروع على التنبؤ بالإيرادات وتحديد التكاليف الرأسمالية والتشغيلية لتحديد نقطة التعادل (Break-even Point) ومدى جدوى المشروع قبل التنفيذ.
عند البحث عن نموذج خطة مالية جاهزة Excel أو Word أو PDF، يجب أن يتضمن النموذج القوائم المالية الرئيسية التالية:
- قائمة الدخل التقديرية (Income Statement): لحساب الأرباح والخسائر المتوقعة.
- جدول التدفقات النقدية (Cash Flow Statement): لمراقبة السيولة المتاحة شهرياً.
- الميزانية العمومية التقديرية (Balance Sheet): لحصر الأصول والالتزامات وحقوق الملكية.
مقارنة الخيارات الاستثمارية لتنمية رأس المال
يساعد توجيه الفائض المالي نحو الاستثمار في تحقيق النمو المالي وتقليل أثر التضخم وفق مستويات المخاطرة التالية:
| نوع الاستثمار | العائد السنوي المتوقع | مستوى المخاطرة | الهدف الاستثماري |
|---|---|---|---|
| صناديق المؤشرات المتداولة (ETFs) | 7% – 12% | متوسطة | نمو طويل الأجل وتنويع المحفظة |
| أسهم الشركات القيادية | 8% – 15% | متوسطة إلى مرتفعة | تنمية رأس المال وأرباح موزعة |
| الصكوك والسندات الحكومية | 4% – 6% | منخفضة جداً | حفظ رأس المال ودخل دوري ثابت |
| الاستثمار في الذات والمهارات | زيادة الدخل 10% – 30% | منخفضة | رفع القدرة على الكسب والتطور المهني |
المصادر المعتمدة
- دليل التخطيط المالي الشامل
- مستقبل النظام المالي والاستثمارات
- Forbes Advisor – استراتيجيات التخطيط المالي والادخار