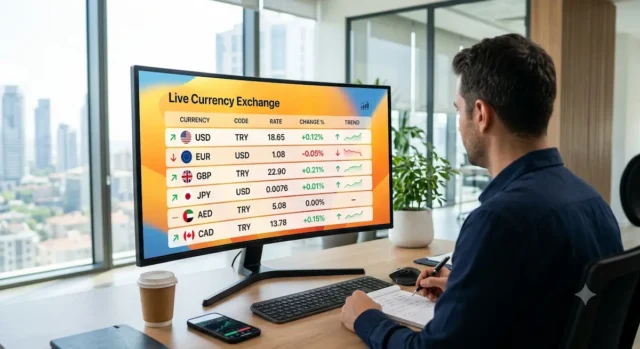
الاستعداد للتغيرات الاقتصادية وحماية الاستقرار المالي يعتمد على الانتقال من النماذج الخطية التقليدية إلى إدارة عدم اليقين بمرونة ديناميكية. يتحقق ذلك عبر أربعة أركان أساسية:
بناء صندوق طوارئ سيادي يغطي من 6 إلى 12 شهراً من النفقات التشغيلية موزع بين سيولة نقدية وأصول محمية، التصفية الفورية للديون ذات الفائدة المتغيرة والمرتفعة، اعتماد ميزانية متحركة (Rolling Budget) تُراجع كل 30 إلى 90 يوماً، وتنويع الأصول والعملات لحماية القدرة الشرائية من تآكل التضخم.
الواقع الاقتصادي الجديد: لماذا سقطت أساليب التخطيط المالي التقليدية؟
عقودٌ طويلة اعتمدت فيها الأسر والمشاريع الناشئة على التخطيط المالي الخطي؛ النموذج الذي يفترض زيادة سنوية منتظمة في الدخل مع نسب تضخم منخفضة ومتوقعة.
غير أن التحولات الهيكلية في الاقتصاد العالمي، وتقلبات أسعار الصرف، وضغوط سبل العيش، فرضت واقعاً غير خطي يتسم بالتقلب الفجائي وتراجع النمو الحقيقي للأجور.
في هذه البيئة الضبابية، أصبحت أهداف الادخار الثابتة قاصرة عن توفير الحماية الكافية، مما يفرض تبني التحوط الديناميكي (Dynamic Hedging) والقدرة على امتصاص الصدمات المالية دون انهيار المنظومة المالية للفرد أو المؤسسة.
الأركان الأربعة للاستعداد المالي والتكيف مع التغيرات الاقتصادية
1. بناء صندوق الطوارئ السيادي وتأمين السيولة الحقيقية
لم يعد النطاق التقليدي لصندوق الطوارئ (تغطية 3 أشهر) كافياً لمواجهة أزمات الركود أو فقدان الدخل الممتد. يتطلب النموذج الحديث بناء صندوق يغطي من (6 إلى 12 شهراً) من النفقات السيادية (غير القابلة للقطع).
ولتفادي تآكل قيمته بفعل التضخم، يُوصى بتوزيعه بنسب متوازنة على أدوات عالية السيولة مثل الحسابات عالية الفائدة، والذهب المقوم بالعملات الصعبة، والعملات المستقرة.
2. التصفية المنهجية للديون مرتفعة التكلفة
في بيئات الفائدة المرتفعة، تشكل البطاقات الائتمانية والديون ذات الفائدة المتغيرة نزيفاً مستمراً للتدفقات النقدية. إستراتيجية الحماية تقتضي توجيه الفوائض المالية لسداد الديون الاستهلاكية فوراً، حيث يُعتبر التخلص من فائدة دين بنسبة 18% عائدًا مضموناً ومعفياً من المخاطر بنفس النسبة. في المقابل، ينبغي التعامل بحذر مع الديون طويلة الأجل ذات الفائدة الثابتة المنخفضة والاستفادة منها كأداة تحوط ضد التضخم.
3. اعتماد الميزانية المتحركة (Rolling Budget) وتصنيف النفقات
تستبدل الميزانية المتحركة الخطة السنوية الجامدة بتقييم دوري يُنفذ كل **30 إلى 90 يوماً** ليتلاءم مع تحركات أسعار المستهلك والمؤشرات الاقتصادية المباشرة.
تعتمد هذه الميزانية على تقسيم المصاريف إلى نفقات حتمية (سكن، غذاء، دواء) ونفقات مرنة يتم تقليصها آلياً بمجرد رصد أي اضطراب في التدفقات النقدية.
4. التنويع التحوطي للأصول والعملات
الاحتفاظ بالثروة أو المدخرات في عملة محلية واحدة يُعرضها لمخاطر انخفاض القيمة الشرائية بشكل مباشر. يتضمن التنويع توزيع الأصول عبر أدوات مدرة للدخل، أسهم شركاء دوليين ذات ملاءة عالية، وأصول صلبة ك العقار أو الذهب، مما يضمن توزيع المخاطر وتقليل التبعية لسوق استثماري واحد.
الأكثر قراءة:
مقارنة فئات الأصول المالية في أوقات التحولات الاقتصادية
| الاستراتيجية / الأصل | مستوى السيولة | الحماية من التضخم | درجة المخاطرة | الاستخدام الاستراتيجي الأمثل |
|---|---|---|---|---|
| الادخار النقدي التقليدي | عالي جداً | منخفض جداً (تآكل القيمة) | منخفض كأصل / مرتفع كقيمة شرائية | تغطية المصاريف التشغيلية اليومية والقصيرة جداً |
| صندوق طوارئ متنوع (ذهب/عملات) | عالي | مرتفع إلى متوسط | منخفض | امتصاص الصدمات المباشرة وحماية الاستقرار الفردي |
| سداد الديون مرتفعة الفائدة | غير متاح (أصل غير سائل) | مرتفع جداً (توفير التكلفة) | معدوم (عائد مضمون100%) | تفريغ الميزانية من الالتزامات الضاغطة وتوفير السيولة |
| الاستثمار في الأصول المدرة للدخل | متوسط إلى منخفض | مرتفع | متوسط إلى مرتفع | تحقيق نمو مركب وتوليد تدفقات نقدية بديلة |
دور التقويم الاقتصادي والمؤشرات المالية في اتخاذ القرار
الاستعداد المالي الحقيقي يتطلب متابعة واعية لبيانات المفكرة الاقتصادية (Economic Calendar) والتقارير الدورية الصادرة عن المؤسسات المالية.
متابعة قرارات البنوك المركزية بشأن أسعار الفائدة، ومعدلات التضخم (CPI)، وبيانات التوظيف تتيح إعادة هيكلة المحفظة المالية والميزانية الاستباقية قبل وقوع الأزمات وليس بعدها.
خطوات عملية للتكيف السريع رفع الكفاءة المالية
- أتمتة الادخار التكيّفي: إعداد اقتطاع آلي من الدخل فور ورود الحساب، مع ربط نسبة اقتطاع الفوائض بمعدل التضخم السائد.
- تتبع التدفقات الميكرو-مالية: مراجعة وإلغاء الاشتراكات والنفقات التراكمية غير الضاربة في عمق الاحتياجات الأساسية.
- الاستثمار في رفع القيمة السوقية الفردية: اكتساب مهارات تقنية ومالية جديدة تتيح تنويع مصادر الدخل وتوفر حائط صد متين عند تقلبات أسواق العمل.
- اختبار الضغط المالي (Financial Stress Testing): محاكاة سيناريوهات انخفاض الدخل بنسبة 30% واختبار مدى قدرة الميزانية الحالية على الصمود لعدة أشهُر.
الاستعداد للتغيرات الاقتصادية لا يعني قدرتك على التنبؤ باتجاهات الأسواق، بل بناء بنية مالية مرنة تستطيع التأقلم والصمود وحماية القوة الشرائية بغض النظر عن اتجاه الرياح الاقتصادية.
إكتشف أكثر:
مصادر ومراجع موثوقة
لمتابعة التقريرات الاقتصادية وتحليلات أسواق المال الموثوقة:
- تقارير وتحليلات آفاق الاقتصاد العالمي عبر صندوق النقد الدولي (IMF).
- بيانات وسياسات بنوك الاستقرار المالي الدولي عبر بنك التسويات الدولية (BIS).